

Zum Jahresende stehen in vielen Unternehmen die Kartons mit Kugelschreibern, Notizblöcken und Tassen bereit. Steuerlich ist meist geklärt, was abziehbar ist. Offen bleibt oft, ob das Geschenk überhaupt an diese Person gehen darf. Bei Werbegeschenken an Amtsträger ist Compliance keine Formalie: Das Strafgesetzbuch setzt Grenzen, und das Dienstrecht der Empfänger bestimmt, was angenommen werden darf. Auch gegenüber Einkäufern anderer Unternehmen gibt es eine Strafnorm. Dieser Beitrag ordnet die Vorschriften und zeigt, wie Sie die Jahresendaktion sauber planen.
Wer einem Amtsträger für die Dienstausübung einen Vorteil anbietet, verspricht oder gewährt, ist nach § 333 StGB strafbar – eine feste Wertgrenze nennt die Vorschrift nicht. Nicht nach Absatz 1 strafbar ist die Tat, wenn die zuständige Behörde die Annahme genehmigt; für die Bestechung nach § 334 StGB fehlt eine solche Regel. Beamtinnen und Beamte dürfen Geschenke in Bezug auf ihr Amt nur mit Zustimmung annehmen; in der Bundesverwaltung kann bei geringfügigen Aufmerksamkeiten bis 25 Euro von einer stillschweigenden Zustimmung ausgegangen werden, mit Anzeigepflicht. Gegenüber Angestellten anderer Unternehmen gilt § 299 StGB.
1. Werbegeschenke an Amtsträger: mehr als eine Steuerfrage
Wie Geschenke an Geschäftspartner steuerlich zu behandeln sind, beschreibt unser Beitrag zu Geschenken an Geschäftspartner und der 50-Euro-Grenze; für die eigene Belegschaft gilt die Sachbezugsgrenze für Mitarbeitergeschenke. Beides klärt, wie ein Geschenk verbucht wird – nicht, ob es gegeben werden darf.
Diese Frage stellt sich doppelt: gegenüber der öffentlichen Hand mit Strafrecht und Dienstrecht, gegenüber anderen Unternehmen mit der Bestechung im geschäftlichen Verkehr. Ihre Empfängerliste hat also mindestens zwei Gruppen mit eigenen Regeln.
2. Wer als Amtsträger gilt
Der Begriff reicht weiter als das Beamtenverhältnis. Das Strafgesetzbuch definiert:
Amtsträger: wer nach deutschem Recht a) Beamter oder Richter ist, b) in einem sonstigen öffentlich-rechtlichen Amtsverhältnis steht oder c) sonst dazu bestellt ist, bei einer Behörde oder bei einer sonstigen Stelle oder in deren Auftrag Aufgaben der öffentlichen Verwaltung unbeschadet der zur Aufgabenerfüllung gewählten Organisationsform wahrzunehmen§ 11 Abs. 1 Nr. 2 StGB
Buchstabe c stellt auf die Aufgabe ab, nicht auf den Status. Tarifbeschäftigte einer Kreis- oder Landesverwaltung können deshalb ebenso erfasst sein wie Beamte. Wegen des Zusatzes zur Organisationsform kann je nach Aufgabe auch Amtsträger sein, wer bei einer kommunalen Gesellschaft arbeitet. Ohne selbst Amtsträger zu sein, erfassen §§ 333 und 334 StGB außerdem die für den öffentlichen Dienst besonders Verpflichteten nach § 11 Abs. 1 Nr. 4 StGB.
Hier genügt der Status, auf die konkrete Aufgabe kommt es nicht an.
Tarifbeschäftigte in Bund, Land und Kommune, wenn sie Verwaltungsaufgaben wahrnehmen.
Je nach Aufgabe auch Beschäftigte privatrechtlich organisierter Stellen.
Keine Amtsträger, aber ebenfalls erfasst: förmlich verpflichtete Beschäftigte von Behörden oder von Dienstleistern, die für Behörden Verwaltungsaufgaben ausführen.
Im Zweifel behandeln Sie Beschäftigte öffentlicher Stellen und öffentlicher Unternehmen wie Amtsträger.
3. Vorteilsgewährung: Schon das Angebot zählt
Die zentrale Vorschrift für die Geberseite lautet:
Wer einem Amtsträger, einem Europäischen Amtsträger, einem für den öffentlichen Dienst besonders Verpflichteten oder einem Soldaten der Bundeswehr für die Dienstausübung einen Vorteil für diesen oder einen Dritten anbietet, verspricht oder gewährt, wird mit Freiheitsstrafe bis zu drei Jahren oder mit Geldstrafe bestraft.§ 333 Abs. 1 StGB
Nach dem Wortlaut reicht schon das Anbieten. Eine Verknüpfung mit einer bestimmten Entscheidung verlangt die Vorschrift nicht, der Bezug „für die Dienstausübung“ genügt. Vorteile für Dritte sind ausdrücklich erfasst, eine Wertgrenze fehlt. Das Rundschreiben des Bundesinnenministeriums zählt zu Belohnungen und Geschenken „alle Zuwendungen, auf die Beschäftigte keinen Rechtsanspruch haben und die sie materiell oder auch immateriell objektiv besser stellen“. Ein Kugelschreiber ist danach ebenso ein Vorteil wie ein Präsentkorb; der Unterschied liegt in Wert und Umständen.
Spiegelbildlich ist der Empfänger nach § 331 Abs. 1 StGB wegen Vorteilsannahme strafbar; die Vorschrift droht ebenfalls Freiheitsstrafe bis zu drei Jahren oder Geldstrafe an.
Der Ausweg: die Genehmigung
Die Tat ist nicht nach Absatz 1 strafbar, wenn die zuständige Behörde im Rahmen ihrer Befugnisse entweder die Annahme des Vorteils durch den Empfänger vorher genehmigt hat oder sie auf unverzügliche Anzeige des Empfängers genehmigt.§ 333 Abs. 3 StGB
Die Genehmigung betrifft die Annahme durch den Empfänger; beantragt wird sie nach dem Rundschreiben des Bundes von den Beschäftigten selbst. Vor einem Geschenk, das über einfache Reklameartikel hinausgeht, fragen Sie deshalb beim Empfänger nach, ob die Annahme zulässig ist.
4. Wann aus einem Geschenk Bestechung wird
Die Grenze zur Bestechung ist überschritten, wenn der Vorteil eine pflichtwidrige Diensthandlung entgelten soll. § 334 Abs. 1 StGB erfasst, wer einem Amtsträger einen Vorteil
als Gegenleistung dafür anbietet, verspricht oder gewährt, daß er eine Diensthandlung vorgenommen hat oder künftig vornehme und dadurch seine Dienstpflichten verletzt hat oder verletzen würde§ 334 Abs. 1 Satz 1 StGB
Die Strafdrohung liegt im Regelfall bei drei Monaten bis zu fünf Jahren Freiheitsstrafe. Bei künftigen Handlungen genügt nach § 334 Abs. 3 Nr. 2 StGB schon der Versuch, den Empfänger zu bestimmen, sich bei einer Ermessensentscheidung durch den Vorteil beeinflussen zu lassen – ein Punkt, der bei Vergaben und Genehmigungen zählt.
Die Genehmigungsklausel des § 333 Abs. 3 StGB gilt für die Vorteilsgewährung. § 334 StGB enthält keine vergleichbare Regel. Ein Geschenk, das erkennbar an eine anstehende Entscheidung geknüpft ist, lässt sich auch durch eine Zustimmung nicht absichern.
5. Dienstrecht: Annahme nur mit Zustimmung
Das Dienstrecht richtet sich an die Empfänger, prägt aber, was Sie anbieten können. Für Beamtinnen und Beamte der Länder und Kommunen gilt:
Beamtinnen und Beamte dürfen, auch nach Beendigung des Beamtenverhältnisses, keine Belohnungen, Geschenke oder sonstigen Vorteile für sich oder eine dritte Person in Bezug auf ihr Amt fordern, sich versprechen lassen oder annehmen. Ausnahmen bedürfen der Zustimmung ihres gegenwärtigen oder letzten Dienstherrn.§ 42 Abs. 1 BeamtStG
Für Bundesbeamte enthält § 71 Abs. 1 BBG ein fast gleichlautendes Verbot; zur Ausnahme heißt es dort: „Ausnahmen bedürfen der Zustimmung der obersten oder der letzten obersten Dienstbehörde.“ Beide Regeln gelten auch nach Beendigung des Beamtenverhältnisses, ein Abschiedsgeschenk zum Ruhestand fällt also nicht automatisch heraus. Welche Wertgrenzen Länder und Kommunen als Dienstherren zulassen, ergibt sich aus deren eigenen Regeln. Fragen Sie beim Empfänger nach.
6. Die 25-Euro-Regel der Bundesverwaltung
Für Beschäftigte des Bundes konkretisiert ein Rundschreiben des Bundesministeriums des Innern vom 8. November 2004 das Annahmeverbot; es nennt noch § 70 BBG in der damaligen Fassung, heute ist es § 71 BBG. Ausnahmen bedürfen grundsätzlich der vorherigen Zustimmung. Von einer stillschweigend erteilten Zustimmung kann unter anderem ausgegangen werden
bei der Annahme von geringfügigen Aufmerksamkeiten bis zu einem Wert von 25,- Euro (z. B. Reklameartikel einfacher Art wie Kugelschreiber, Schreibblocks, Kalender). Entscheidend ist der Verkehrswert in der Bundesrepublik Deutschland. In diesem Fall besteht jedoch gegenüber dem Dienstherrn oder Arbeitgeber eine Anzeigepflicht.BMI-Rundschreiben vom 8. November 2004, Ziffer IV
Die 25 Euro regeln also die Annahme durch Bundesbeschäftigte, mit Anzeige beim Dienstherrn; eine Freigrenze für Geber sind sie nicht. Die stillschweigende Zustimmung kann im Einzelfall widerrufen werden, und die obersten Dienstbehörden können ergänzende oder weitergehende Anordnungen treffen.
Bargeld ist nach dem Rundschreiben „gleich in welcher Summe“ grundsätzlich nicht genehmigungsfähig, Gutscheine zählt es ausdrücklich zu den Vorteilen. Für Werbeaktionen bleiben Sachartikel mit dienstlichem Nutzen der naheliegende Weg.
Typischer einfacher Reklameartikel ist der bedruckte Kugelschreiber; ob die Annahme zulässig ist, entscheidet die Empfängerseite.

Kugelschreiber aus Kunststoff mit transparentem Gehäuse, farblich abgestimmter Griffzone und glänzenden Chromteilen, blauschreibend.
7. Geschäftspartner: Bestechung im geschäftlichen Verkehr
Für Geschäftspartner gilt eine eigene Strafnorm:
Ebenso wird bestraft, wer im geschäftlichen Verkehr einem Angestellten oder Beauftragten eines Unternehmens 1. einen Vorteil für diesen oder einen Dritten als Gegenleistung dafür anbietet, verspricht oder gewährt, dass er bei dem Bezug von Waren oder Dienstleistungen ihn oder einen anderen im inländischen oder ausländischen Wettbewerb in unlauterer Weise bevorzuge, oder 2. ohne Einwilligung des Unternehmens einen Vorteil für diesen oder einen Dritten als Gegenleistung dafür anbietet, verspricht oder gewährt, dass er bei dem Bezug von Waren oder Dienstleistungen eine Handlung vornehme oder unterlasse und dadurch seine Pflichten gegenüber dem Unternehmen verletze.§ 299 Abs. 2 StGB
Nummer 1 schützt den Wettbewerb, Nummer 2 das Unternehmen des Empfängers. Die Strafdrohung folgt aus Absatz 1: Freiheitsstrafe bis zu drei Jahren oder Geldstrafe. Anders als § 333 StGB verlangt § 299 StGB in beiden Varianten eine Gegenleistung beim Bezug von Waren oder Dienstleistungen. Ein Streuartikel ohne Bezug zu einer Bestellung ist deshalb in der Regel weniger heikel als ein Präsent an die Einkäuferin, die gerade über Ihren Auftrag entscheidet. Für Nummer 2 kommt es zudem auf die Einwilligung des Empfängerunternehmens an; dessen Geschenkrichtlinie ist der erste Anhaltspunkt.
Was in der gewerblichen Wirtschaft üblich ist, rechtfertigt nach dem Rundschreiben allein noch keine Zustimmung der Verwaltung. Wer Praxen oder Apotheken beschenkt, sollte zusätzlich die Sonderregeln des Gesundheitswesens im Blick haben: Gegenüber Angehörigen der Heilberufe gilt mit § 299b StGB eine eigene Strafnorm zur Bestechung im Gesundheitswesen; die werberechtlichen Grenzen beschreibt der Beitrag zu Werbeartikeln für Apotheken, Praxen und Pharma.
8. Einschätzungsraster: Was das Risiko erhöht und was es senkt
Ob ein Geschenk als Zuwendung „für die Dienstausübung“ oder als Gegenleistung gelesen wird, entscheidet sich an den Umständen. Für ein höheres Risiko sprechen ein Wert über einfachen Reklameartikeln, zeitliche Nähe zu Vergabe oder Bestellung, wiederholte Geschenke an dieselbe Person, Heimlichkeit und das Übergehen der Empfänger-Richtlinie. Für ein geringeres Risiko sprechen Streuartikel geringen Werts, die Adresse der Organisation statt der Person, ein offenes Anschreiben, Dokumentation und eine eigene Geschenkrichtlinie.
| Konstellation | Amtsträger | Geschäftspartner |
|---|---|---|
| Streuartikel geringen Werts an die Dienststelle, kein laufendes Verfahren | in der Regel unkritisch, beim Bund mit Anzeige des Empfängers | in der Regel unkritisch |
| Tasse als persönliches Jahresendgeschenk an eine Ansprechperson | prüfen: Regeln des Dienstherrn erfragen | in der Regel unkritisch, Richtlinie beachten |
| Höherwertiges Präsent ohne Rückfrage | unterlassen | prüfen: Wert, Anlass, Richtlinie |
| Geschenk während laufender Vergabe oder Bestellung | unterlassen | unterlassen |
| Bargeld, Gutscheine, Versand an die Privatadresse | unterlassen | unterlassen |
Das Raster ersetzt keine Prüfung im Einzelfall.
9. Geschenkrichtlinie und Ablauf für die Saison
Eine eigene Geschenkrichtlinie macht Entscheidungen nachvollziehbar. Für die Jahresendaktion empfiehlt sich dieser Ablauf:
- Empfängergruppen und Wertrahmen je Gruppe festgelegt
- Sperrzeiten bei Vergaben und Verfahren geregelt
- Bargeld und Gutscheine ausgeschlossen
- Freigabe durch eine benannte Stelle im Unternehmen
- Versand nur an Dienst- oder Geschäftsadressen
- Umgang mit Ablehnungen und Rücksendungen geklärt
Schickt eine Behörde ein Geschenk zurück, zeigt das funktionierende Regeln, keinen Affront. Halten Sie den Vorgang fest und passen Sie die Liste an. Hinweise zum Zeitplan bietet der Beitrag zu Weihnachtsgeschenken für Kunden und Mitarbeiter.
10. Streuartikel, die in das Raster passen
Geeignet sind Artikel für den Arbeitsalltag, die die Marke dezent tragen: bedruckte Kugelschreiber, Haftnotizen mit Logo oder Notizbücher für den Schreibtisch.
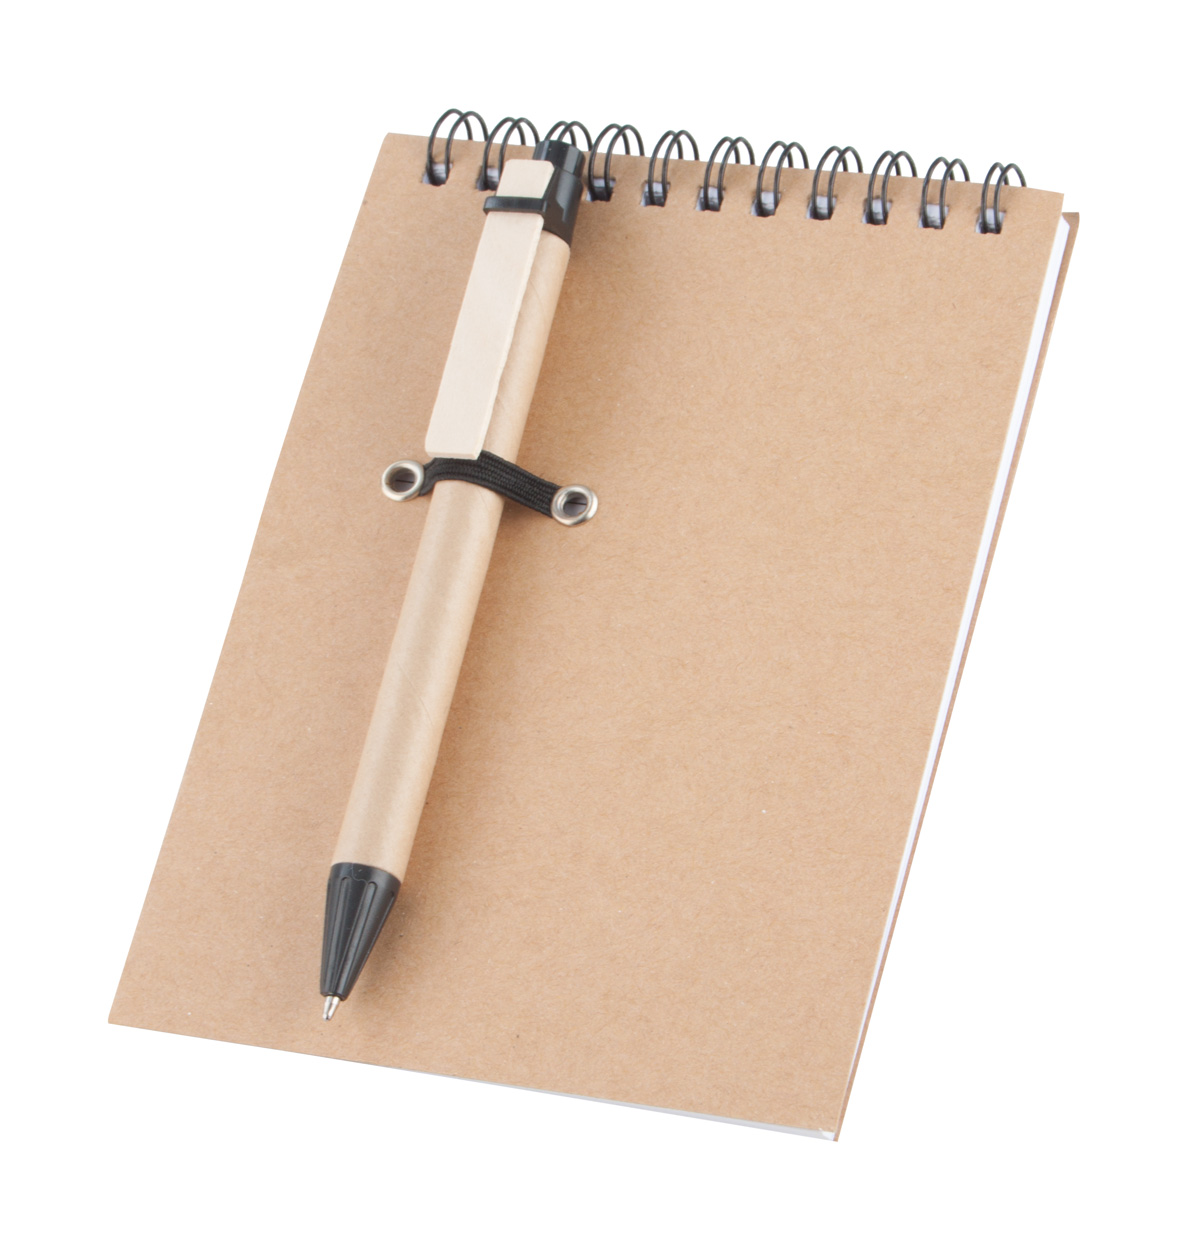
Streuartikel mit dienstlichem Nutzen
Notizblock und Stift sind typische Arbeitsmittel. Ob die Annahme zulässig ist, richtet sich nach den Regeln der Empfängerseite.
Zum Produkt




11. Häufige Fragen zu Werbegeschenken an Amtsträger
Gibt es eine feste Euro-Grenze?
Nicht im Strafrecht: § 333 StGB nennt keinen Betrag. Für Bundesbeschäftigte kann nach dem Rundschreiben des Bundesinnenministeriums bei geringfügigen Aufmerksamkeiten bis 25 Euro von einer stillschweigenden Zustimmung ausgegangen werden, mit Anzeigepflicht. Länder und Kommunen können eigene Grenzen haben; maßgeblich ist in der Regel die Auskunft des Empfängers.
Darf ich an eine Behörde statt an eine Person schicken?
Das ist in der Regel die bessere Variante, weil ein Artikel zur dienstlichen Nutzung weniger persönlich wirkt. Ein Freibrief ist es nicht, denn § 333 StGB erfasst auch Vorteile für Dritte.
Wer holt die Genehmigung ein?
Nach § 333 Abs. 3 StGB genehmigt die zuständige Behörde die Annahme durch den Empfänger. Als Geber fragen Sie in der Regel vorab beim Empfänger nach.
Gilt das auch für kommunale Unternehmen?
Je nach Aufgabe ja, denn § 11 Abs. 1 Nr. 2 StGB stellt auf Aufgaben der öffentlichen Verwaltung ab, unabhängig von der Organisationsform. Ist jemand kein Amtsträger, kann § 299 StGB einschlägig sein.
Ist ein Kugelschreiber an den Einkauf eines Kunden ein Problem?
In der Regel nicht. § 299 StGB setzt eine Gegenleistung für eine unlautere Bevorzugung oder Pflichtverletzung beim Bezug von Waren oder Dienstleistungen voraus; ein Streuartikel ohne Bezug zu einer Bestellung erfüllt das typischerweise nicht. Hat der Kunde eine strengere Richtlinie, sollten Sie diese respektieren.
Was gehört in eine Geschenkrichtlinie?
Üblicherweise Empfängergruppen, Wertrahmen, Sperrzeiten, der Ausschluss von Bargeld und Gutscheinen, eine Freigabestelle und die Dokumentation.